


「60代6000人の声」とリアル先輩の実例から描く「お金の設計図」
50代のお金の不安が消える本
野尻 哲史 著


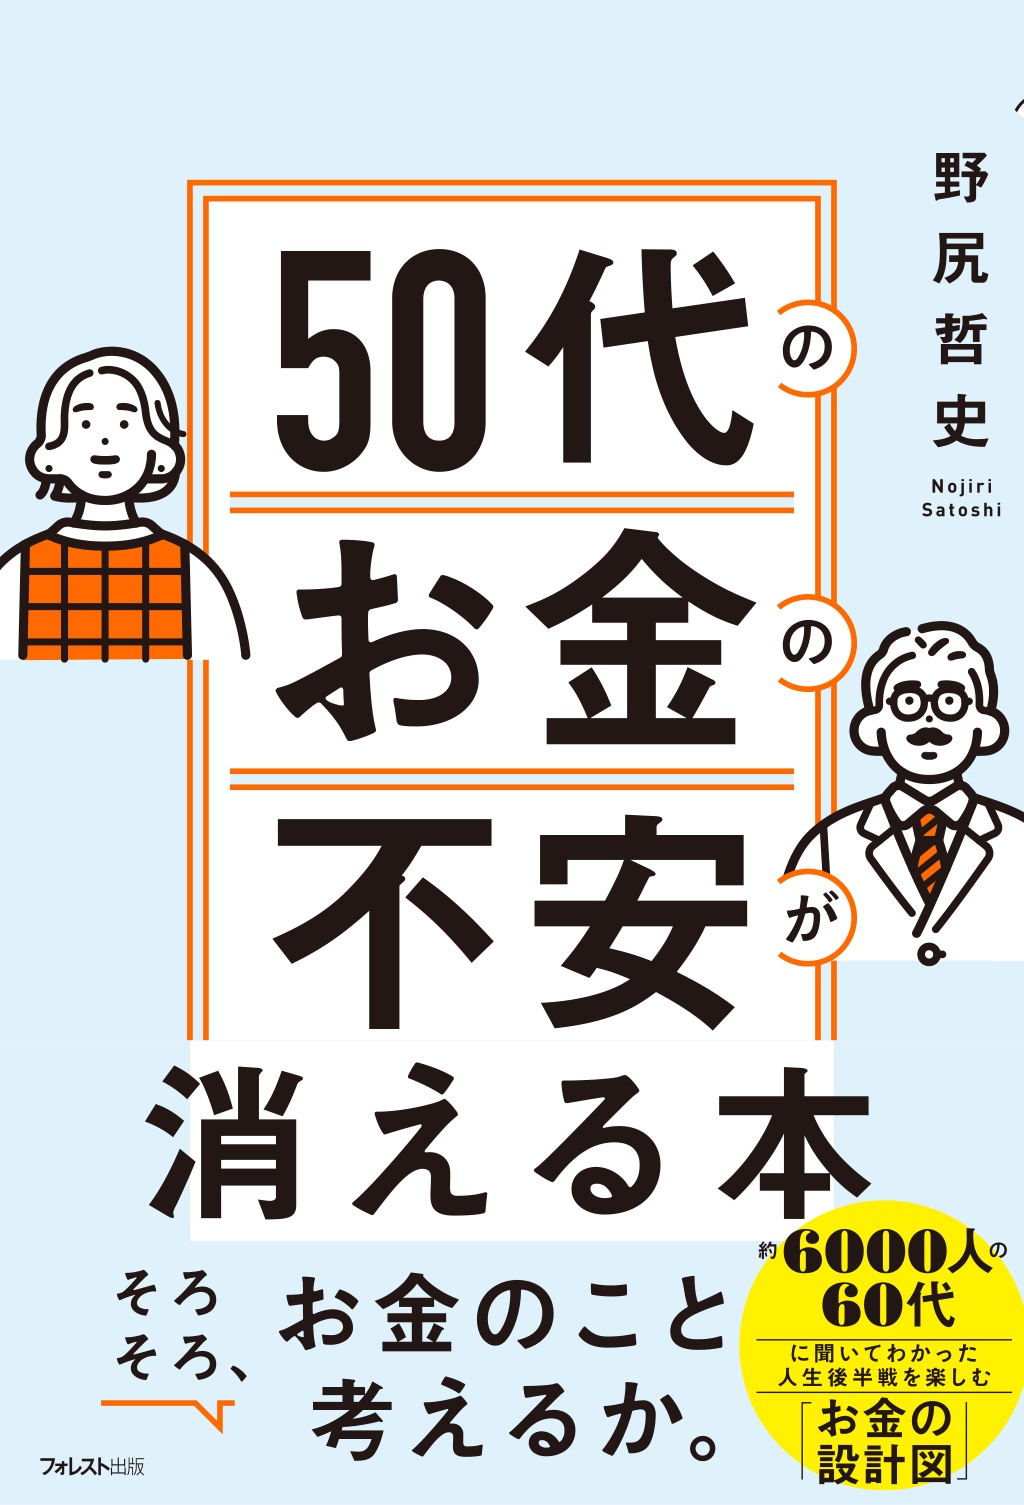


「老後が不安」と言いながら、何がどれくらい不安なのかを具体的に言える人は、意外と少ないのではないでしょうか。本書は、その漠然とした不安を、生活費・働き方・年金・退職金・運用・取り崩しに分解し、6000人のアンケートデータとリアル先輩60代の実例で一つずつ見える化してくれます。先輩たちの選択は「正解」の押しつけではなく、自分の道を考えるための手がかりです。山頂の手前にいる50代にこそ、読んでほしい一冊です。

POSTED BY寺崎
「老後が不安」の正体は、下山ルートが見えないこと
生活費、働き方、年金、退職金、資産運用、取り崩し。50代になると、「自分の老後」が急に現実味を帯びてきます。
まだ教育費がかかっている。
役職定年が身近に迫っている。
年金や物価、退職金のことが気になり始める。
「自分の老後は、本当に大丈夫なんだろうか?」
本書は、20年以上にわたって資産形成・資産活用の啓発に取り組んできた野尻哲史さんが、毎年実施している「60代6000人の声」アンケートと、リアル先輩60代へのインタビューをもとに、退職後のための「お金の設計図」のつくり方をまとめた1冊です。
「4000万円」がなくても、退職後の生活は回る
生涯にわたるお金とのつきあいは、登山にたとえられます。働いて、貯めて、増やす。50代は、山頂の手前まで来た世代です。
それでも怖いのは、山頂の向こう側にある「下山ルート」が見えていないからです。
実際に60代になると、約7割の人が「今ある資産で生活はカバーできる」と答えています。「不安だけど、なんとかなる」へと、気持ちが切り替わっていくのです。
生活費はいくら必要か。
いつまで、どのくらい働くか。
年金をいつから受け取るか。
退職金をどう使い、資産をどう運用し、どう取り崩すか。これらを一枚の「設計図」にすれば、「退職時に4000万円がないと足りない」という思い込みからも自由になれます。
下山ルートは、ひとつではない!
生活費200万円台で、身軽に暮らす人。再雇用を選ぶ人、転職や独立で働き方を変える人。
年金を繰下げる人、繰上げる人。
本書には、それぞれの道を選んだリアル先輩60代の実例が数多く登場します。
「ここまで減っても大丈夫」
「このくらいなら使ってもいい」
その目安があれば、資産が減る怖さは小さくなります。
資産は「殖やすもの」から「生活を支えるもの」へ。
山頂の向こう側に目を向け、自分なりの下山ルートを描くための一冊です。
【こんな方にオススメ 】
☑老後のお金が漠然と不安な50代
☑退職後の生活費がいくら必要か知りたい
☑再雇用・転職・独立など、定年後の働き方に迷っている
☑年金の受け取り方や退職金の使い道を決めかねている
☑資産をどう取り崩せばいいのか、自分なりのルールを持ちたい
本書の構成
第1章 50代はなぜ退職後が怖いのか第2章 65歳からの「お金の設計図」を考える
第3章 「お金の設計図をつくる」その① 生活費がいくら必要か計算する
第4章 「お金の設計図をつくる」その② 「勤労収入」はいつまでいくら稼ぐか
第5章 「お金の設計図をつくる」その③ 公的年金をどのように受給するのか考える
第6章 「資産収入」をどう考えるか 退職金を定年後生活にどう生かすか
第7章 退職後の資産運用。リアル先輩60代はどんな運用をしているのか
第8章 「お金の設計図」下山ルート 「取り崩し」のルールの作り方
第9章 リアル先輩60代は70代をどう描いているか
 著者について
-
合同会社フィンウェル研究所代表。1959年生まれ。一橋大学商学部卒。山一証券経済研究所、メリルリンチ証券の調査部での勤務を経て、2006年よりフィデリティ投信で投資教育に従事。20年以上にわたって資産形成・資産活用の啓発活動を続ける。2019年、定年を機に合同会社フィンウェル研究所を設立し、資産形成を終えた世代向けに資産の取り崩し、地方都市移住、勤労の継続などに特化した啓発活動をスタート。2018年より金融審議会市場ワーキング・グループ委員を皮切りに、金融審議会顧客本位タスクフォース委員、金融審議会資産運用タスクフォース委員、金融審議会市場制度ワーキング・グループ委員などを歴任。2025年より金融庁・NISAに関する有識者会議メンバー。行動経済学会会員、日本FP学会会員、日本証券アナリスト協会認定アナリスト。著書に『60代からの資産「使い切り」法』『100歳まで残す資産「使い切り」実践法』(ともに日本経済新聞出版)、『100歳まで生きても資産を枯渇させない方法』(幻冬舎新書)など多数。
View More
 この商品をチェックした人は、こんな商品もチェックしています。
-
現場最強の睡眠コーチが教える週末リセット法
仕事の質を高める休養力
角谷リョウ 著
-
全世界650万人が実証した脳科学×心理学の最高峰メソッド
新版 コンフォートゾーンの作り方
苫米地英人 著
-

エンタメスタートアップ創業者が語る「夢の産業」の残酷なリアル
エンタメビジネスの不都合な事実
近藤雅斗 著
-
知の巨人・佐藤優が説く、したたかに生き抜くための人生知の集大成
人生で知っておくべき100の知見
佐藤優 著
-

金融機関の現場で培われた個人投資家のためのリスク管理
株をやるなら逆指値
中野稔彦 著
-
金利・為替・投資・フィンテック……“今”だから知るべき「金融のしくみ」をやさしく整理
すぐに使えるビジネス教養 金融
八木陽子 監修
-

SNS、ニュース、You Tube……「作られた空気」が、現実の景色を塗り替える。
見えない戦争の正体――米中露が仕掛ける「認知戦」
佐藤優 著
苫米地英人 著 -
学術論文が教えてくれた考えると不幸になる25のこと。&考えると幸せになる12のこと。
考えてはいけないことリスト
堀田秀吾 著
-
1日2時間の仕事で、テクニックもセンスも不要で年収1000万円。
増補改訂版 副業するならカメラマン
小椋翔 著
-
「時間をどう使うか」よりも「最初に何をするか」が重要!
最初の「10分」がすべて 人生を制する冒頭戦略
井上皓史 著